본 글은 2026년 8월 31일 기준으로 확인한 내용입니다.
예금 금리가 연 3.5%라고 해도 그 돈의 가치가 정확히 3.5%만큼 늘어나는 건 아니다. 돈을 넣어두는 동안 물가도 함께 오를 수 있기 때문이다. 은행이 보여주는 금리와, 물가를 뺀 뒤 실제로 남는 금리는 서로 다르다.
명목금리와 실질금리, 뭐가 다른가
명목금리는 통장이나 대출 계약서에 찍히는 숫자 그대로다. 연 3.5%, 연 4.2% 같은 게 여기에 해당한다.
실질금리는 여기서 물가상승률만큼을 뺀 금리다. 같은 3.5% 예금이라도 그해 물가가 2% 올랐다면, 실제로 늘어난 구매력은 3.5%가 아니라 그보다 낮다.
| 구분 | 기준 | 물가 반영 |
|---|---|---|
| 명목금리 | 통장·계약서에 적힌 숫자 | 반영 안 함 |
| 실질금리 | 실제로 살 수 있는 물건의 양(구매력) | 반영함 |
계산은 어떻게 하나
가장 쉬운 방법은 명목금리에서 물가상승률을 빼는 것이다.
실질금리 ≈ 명목금리 − 물가상승률
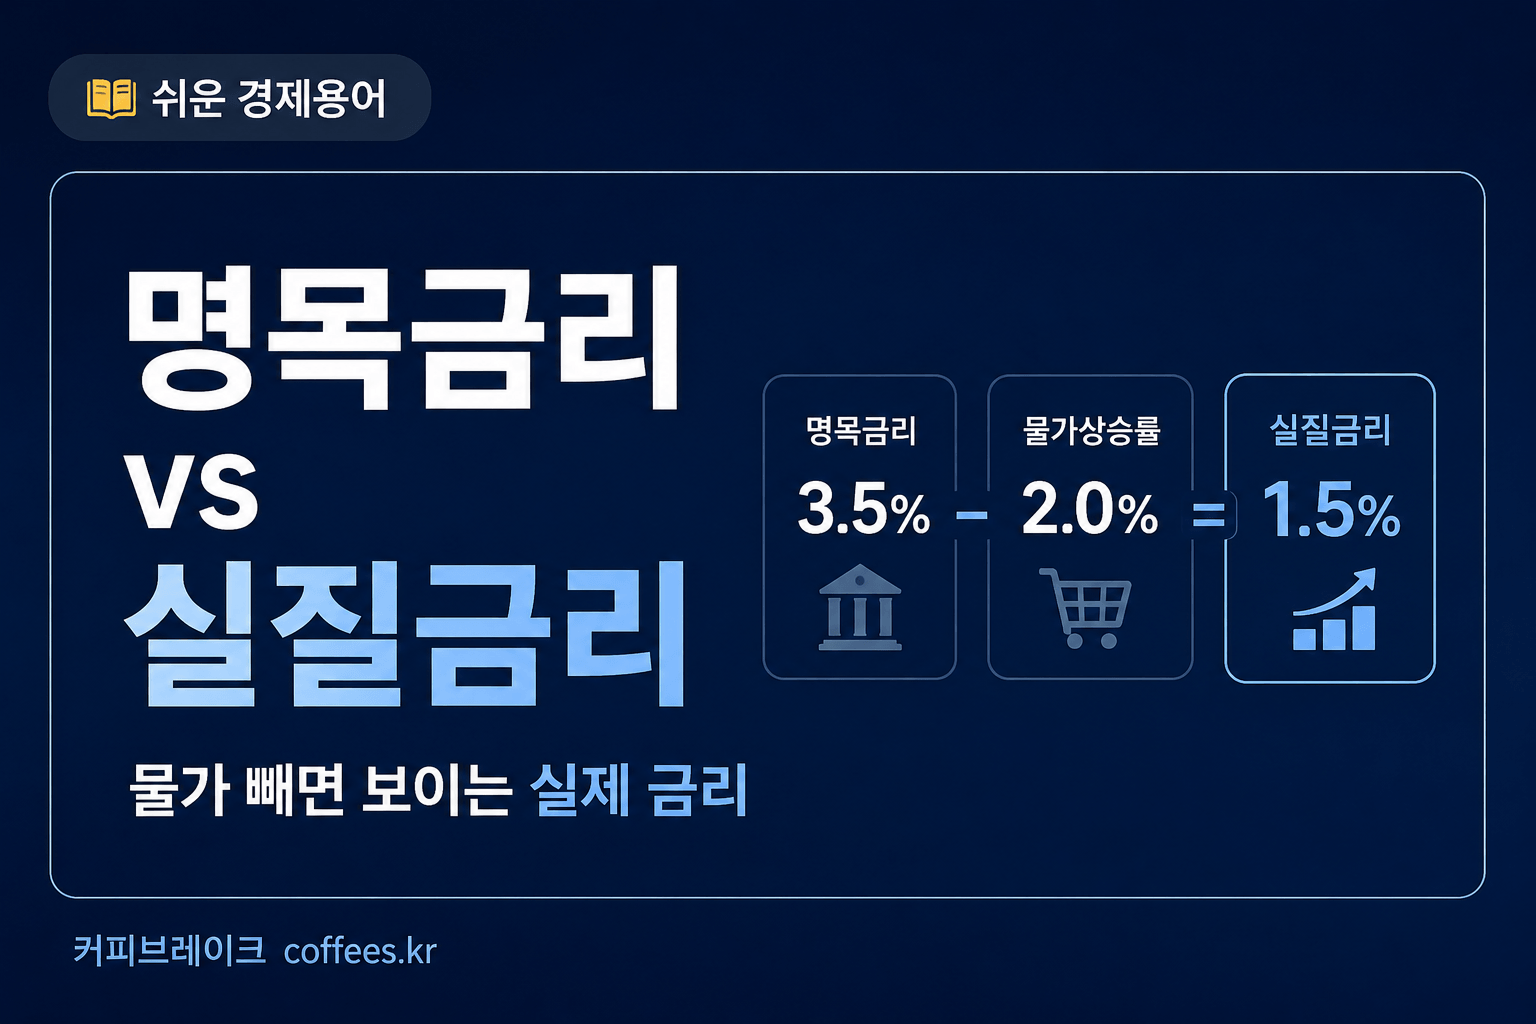
명목금리가 연 3.5%, 물가상승률이 연 2%라면 실질금리는 대략 1.5%로 계산된다.
이건 근사치이고, 정확히 계산하려면 아래 식을 쓴다.
(1 + 명목금리) = (1 + 실질금리) × (1 + 물가상승률)
같은 숫자를 이 식에 넣으면 실질금리는 1.471%가 나온다. 1.5%와 크게 다르지 않지만, 물가상승률이 높아질수록 두 값의 차이는 더 벌어진다.
물가상승률이 명목금리보다 높으면 실질금리는 마이너스가 될 수도 있다. 명목금리가 연 1%인데 물가상승률이 연 2%라면, 실질금리는 대략 −1%다. 통장 잔액은 늘어나도 그 돈으로 살 수 있는 물건의 양은 오히려 줄어드는 셈이다.
금리와 투자 수익률은 다르다
여기서 말하는 명목금리·실질금리는 예금이나 대출 같은 금리를 이해할 때 쓰는 개념이다. 주식이나 펀드에서 말하는 투자 수익률과는 성격이 다르다. 투자 수익률은 투자 결과에 따라 달라지기 때문에 금리와 같은 의미로 생각하지 않는 것이 좋다.
실질금리 계산에서 헷갈리는 부분
물가상승률은 어느 기간을 기준으로 잡느냐에 따라 달라진다. 예금에 가입할 때 예상했던 물가상승률과 실제 예금 기간 동안의 물가상승률이 같지 않을 수 있다.
또 명목금리와 물가상승률은 같은 기간 기준으로 비교해야 한다. 명목금리가 연간 기준이면 물가상승률도 연간 수치를 써야 계산이 맞는다.
| 명목금리 | 물가상승률 | 실질금리(약) |
|---|---|---|
| 3.5% | 2% | 1.5% |
| 3.5% | 4% | -0.5% |
| 1% | 2% | -1% |
쉽게 이해하기 위해 근사식으로 표시한 예시입니다.
정리
대출을 받거나 예금에 가입할 때 눈에 보이는 숫자는 명목금리다. 그 돈의 실제 가치를 보려면 그 기간의 물가상승률까지 함께 봐야 실질금리가 나온다는 점만 기억하면 된다.