본 글은 2026년 9월 2일 기준으로 확인한 내용입니다.
연금저축이나 개인형퇴직연금(IRP)에 돈을 넣으면 세액공제를 받을 수 있다는 건 다들 안다. 문제는 얼마까지 넣어야 하고, 공제율이 왜 사람마다 다른지다. 결론부터 말하면 기준은 딱 두 가지, 납입액과 총급여다.
연금저축은 600만원, IRP까지 더하면 900만원
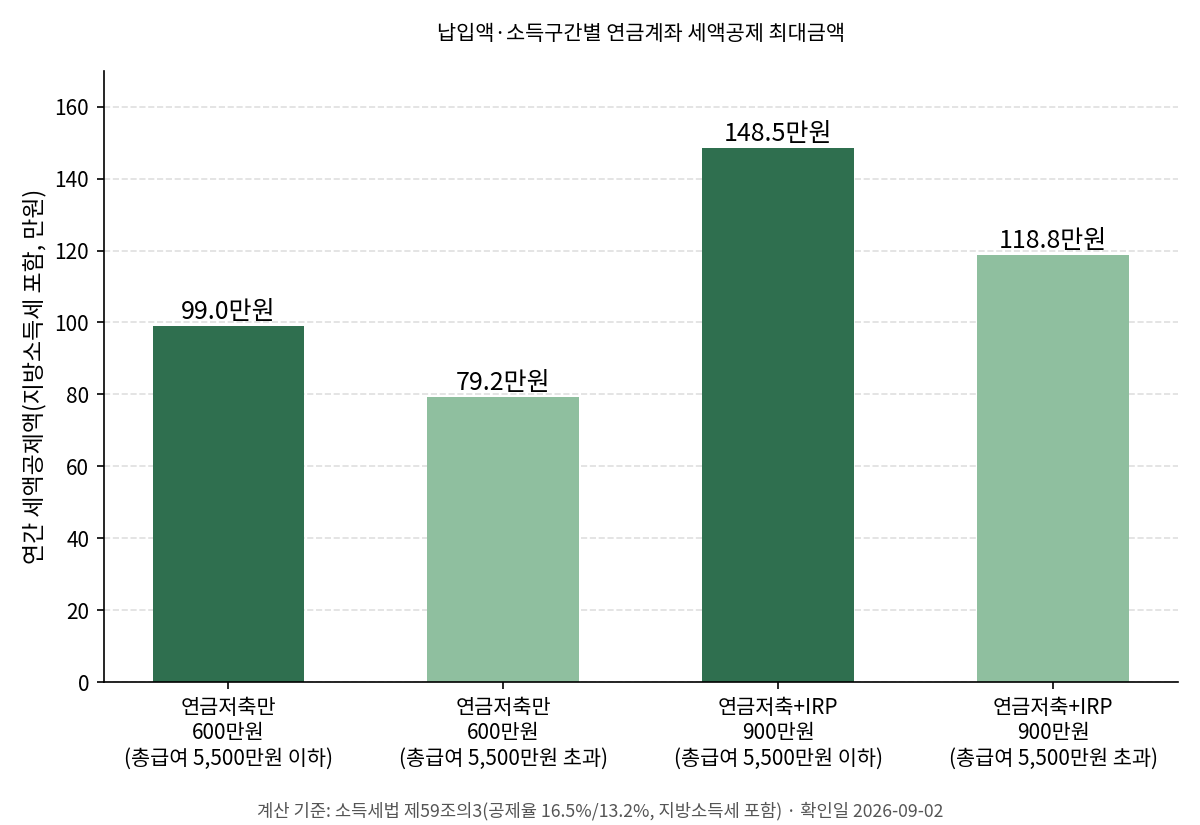
연금저축계좌 하나만 있다면 연 600만원까지 세액공제 대상이다. 여기에 개인형퇴직연금(IRP)까지 같이 넣으면 두 계좌를 합쳐 연 900만원까지 공제받을 수 있다. 즉 연금저축 단독으로는 600만원이 한도이고, IRP를 추가로 활용해야 900만원 한도를 채울 수 있는 구조다. 600만원을 초과해 넣은 금액은 세액공제 대상이 아니지만, 나중에 연금으로 받을 때 저율 과세 혜택은 별도로 적용된다.
공제율은 총급여 5,500만원을 기준으로 갈린다
공제율은 소득 수준에 따라 달라진다. 근로소득만 있다면 총급여 5,500만원 이하(종합소득이 있다면 종합소득금액 4,500만원 이하)인 경우 16.5%, 이 기준을 넘으면 13.2%가 적용된다(지방소득세 포함). 소득세법 제59조의3에 규정된 기본 공제율은 각각 15%와 12%인데, 여기에 지방소득세 10%가 더해지면서 16.5%·13.2%라는 숫자로 안내되는 경우가 많다. 같은 제도를 놓고 15%와 16.5%가 동시에 언급되는 이유가 이것이다.
| 구분 | 연금저축 단독(600만원) | 연금저축+IRP(900만원) |
|---|---|---|
| 총급여 5,500만원 이하 | 99.0만원 | 148.5만원 |
| 총급여 5,500만원 초과 | 79.2만원 | 118.8만원 |
납입액을 다 채우지 못해도 손해는 아니다. 예를 들어 연금저축에 300만원만 넣었다면 300만원 기준으로 공제율만큼 돌려받는 식이라, 한도를 다 채워야만 공제를 받을 수 있는 건 아니다.
중도에 찾아 쓰면 공제받은 것 이상을 토해낼 수 있다
연금저축·IRP는 만 55세 이후 연금 형태로 받을 때를 전제로 세제 혜택을 주는 상품이다. 연금수령한도를 넘겨서 받거나 중도에 해지해 목돈으로 찾으면, 그 금액에는 16.5%(지방소득세 포함) 세율의 기타소득세가 분리과세로 붙는다. 세액공제로 돌려받은 돈보다 나중에 내야 하는 세금이 더 클 수도 있다는 뜻이라, 급하게 쓸 가능성이 있는 돈이라면 애초에 한도를 다 채우지 않는 것도 방법이다.
청년은 내년부터 소득 상관없이 15% 적용받는 안이 논의 중
2026년 8월 3일 재정경제부가 발표한 세제개편안에는 만 15~34세 청년의 IRP 세액공제율을 소득과 무관하게 15%(기본세율 기준)로 올리는 내용이 담겼다. 지금은 총급여 5,500만원을 넘는 청년도 12%만 적용받는데, 개편안이 그대로 시행되면 900만원을 다 채워 넣었을 때 지방소득세 포함 118.8만원이던 공제액이 148.5만원까지 늘어난다. 다만 이 안은 정부 발표 단계로, 9월 정기국회 심의를 거쳐야 확정되는 사안이라 아직 국회를 통과하지 않았다. 시행 시점은 2027년으로 예정돼 있다.
공제받으려면 서류를 따로 챙겨야 할 수도 있다
근로소득자는 연말정산 간소화 서비스에서 납입내역이 조회되면 그대로 반영하면 된다. 다만 조회가 안 되거나 종합소득세를 직접 신고하는 경우에는 정부24에서 발급하는 “연금보험료 등 소득·세액공제 확인서”를 별도로 받아 제출해야 한다. 이 확인서는 인터넷·모바일·무인발급기 등으로 신청할 수 있고, 처리에는 신청 후 3시간 정도 걸린다.
연금저축·IRP 세액공제는 매년 조건이 크게 바뀌는 제도는 아니지만, 이번처럼 청년 대상 개편이 논의되는 시기에는 국회 통과 여부를 한 번 더 확인해두는 게 좋다.
연말정산에서 챙길 수 있는 항목은 연금계좌 하나만이 아니다. 무주택 세대주라면 주택청약종합저축 소득공제나 월세 세액공제 대상이 되는지도 함께 확인해볼 만하다.