적금이나 예금 상품을 비교하다 보면 단리형과 복리형이 나뉘어 있고, 금리가 같아도 만기 때 받는 돈이 다르다는 안내 문구를 보게 된다. 둘의 차이는 “이자에 다시 이자가 붙느냐”다.
단리와 복리, 계산식부터 다르다
단리는 원금에만 이자가 붙는 방식이다. 계산식은 원금×(1+이자율×기간)이고, 매년 붙는 이자 금액이 똑같다. 복리는 원금과 그동안 쌓인 이자를 합친 금액에 다시 이자가 붙는 방식이다. 계산식은 원금×(1+이자율)^기간이며, 기간이 늘어날수록 이자가 붙는 금액 자체가 커진다.
1,000만원을 연 4%로 3년 굴린다고 하면, 단리는 매년 40만원씩 붙어 3년 후 1,120만원이 된다. 복리는 첫해 40만원(1,040만원), 둘째 해엔 1,040만원의 4%인 41만 6천원(1,081만 6천원), 셋째 해엔 1,081만 6천원의 4%인 43만 2,640원이 붙어 1,124만 8,640원이 된다. 원금과 금리, 기간이 같은데도 이자 차이가 4만 8,640원 생기는 이유가 이 계산 방식 차이다.
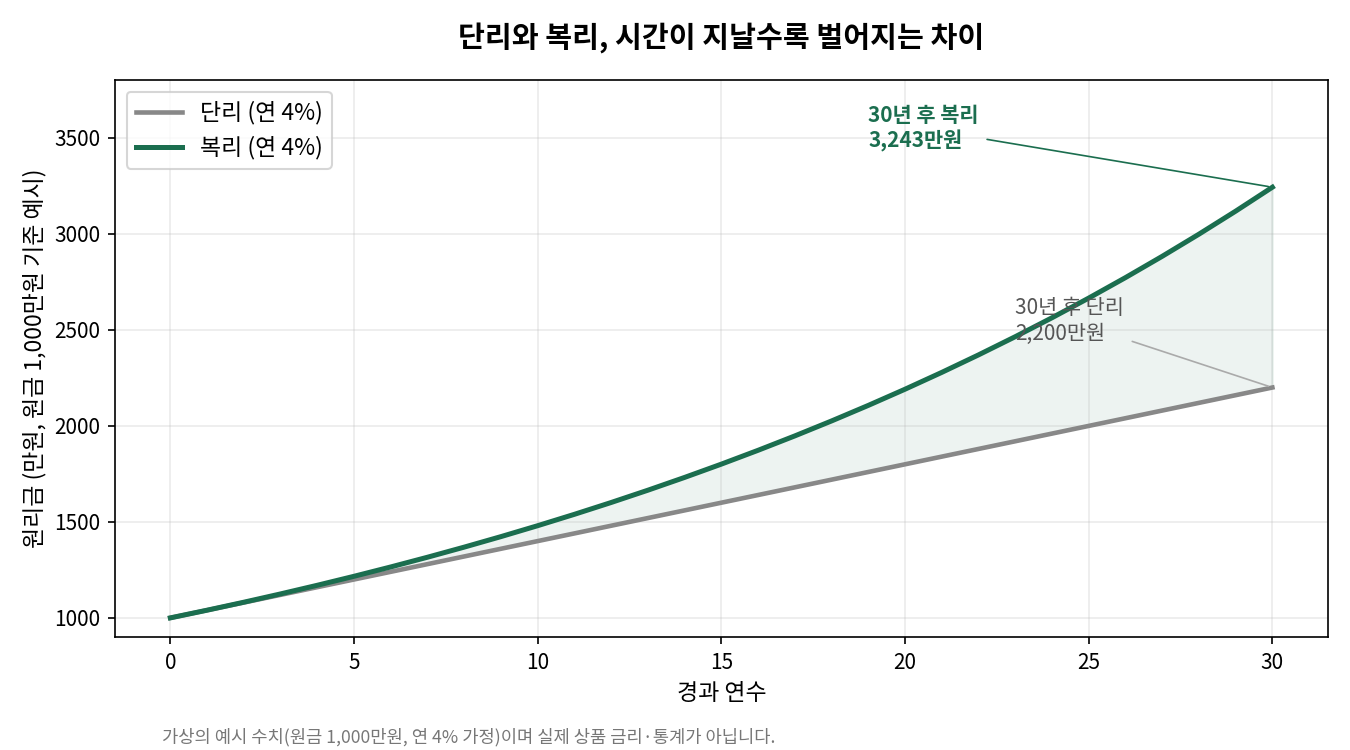
기간을 30년으로 늘리면 차이가 훨씬 크게 벌어진다. 같은 원금 1,000만원, 연 4% 조건에서 단리는 2,200만원, 복리는 3,243만원 정도로 계산된다(위 그래프, 코드로 검산한 가상의 예시 수치). 초반 몇 년은 두 방식의 차이가 크지 않지만, 기간이 길어질수록 복리 쪽 곡선이 점점 가팔라지는 이유는 이자가 이자를 낳는 구간이 누적되기 때문이다.
72법칙, 원금이 두 배 되는 기간을 빠르게 어림하는 법
72를 연 이자율(또는 수익률)로 나누면 원금이 두 배로 불어나는 데 걸리는 기간을 어림할 수 있다. 연 4%면 72÷4=18년, 연 6%면 72÷6=12년이다. 정확한 계산식은 로그를 써야 하지만(ln2÷ln(1+r)), 72법칙은 암산으로 빠르게 감을 잡을 때 쓰는 근사식이다.
실제로 오차가 얼마나 나는지 계산해보면, 금리 8% 부근에서 오차가 가장 작고(0.01년 수준) 금리가 낮거나 높아질수록 오차가 조금씩 커진다. 연 3%에서는 근사값 24년, 정확한 값 23.45년으로 약 0.55년 차이가 나고, 연 12%에서는 근사값 6년, 정확한 값 6.12년으로 약 0.12년 차이가 난다. 예금·적금에서 흔히 볼 수 있는 3~12% 구간이라면 이 정도 오차는 암산용 어림 도구로 쓰기에 큰 문제가 되지 않는다.
| 연 금리(수익률) | 72법칙 근사 | 정확한 계산 | 오차 |
|---|---|---|---|
| 3% | 24.00년 | 23.45년 | 0.55년 |
| 4% | 18.00년 | 17.67년 | 0.33년 |
| 6% | 12.00년 | 11.90년 | 0.10년 |
| 8% | 9.00년 | 9.01년 | 0.01년 |
| 12% | 6.00년 | 6.12년 | 0.12년 |
실제 상품에 적용할 때 주의할 점
여기서 말하는 복리는 “이자에 이자가 붙는 계산 방식” 자체를 뜻하는 개념이고, 실제 예금·적금 상품의 이자 지급 방식과는 별개로 확인해야 한다. 상품마다 이자를 월복리·연복리 중 어떤 주기로 계산하는지, 중도해지 시에도 복리 계산이 유지되는지는 상품 약관에 따라 다르다. 세금도 별도로 붙는다 — 이자소득세(15.4%, 지방소득세 포함)는 단리든 복리든 동일하게 발생하는 항목이라 위 계산에는 포함하지 않았다. 실제 수령액을 따질 때는 세후 기준으로 다시 계산해야 한다. 여기에 물가상승률까지 반영하면 통장에 찍히는 금리(명목금리)와 실제 구매력 기준으로 남는 금리(실질금리)가 또 달라진다는 점도 함께 알아두면 도움이 된다.